El próximo sábado 21 de septiembre ASAJA estará en FEMOGA (Sariñena), en la XVI Jornada sobre el ganado porcino del siglo XXI.
Os dejamos a continuación el programa:
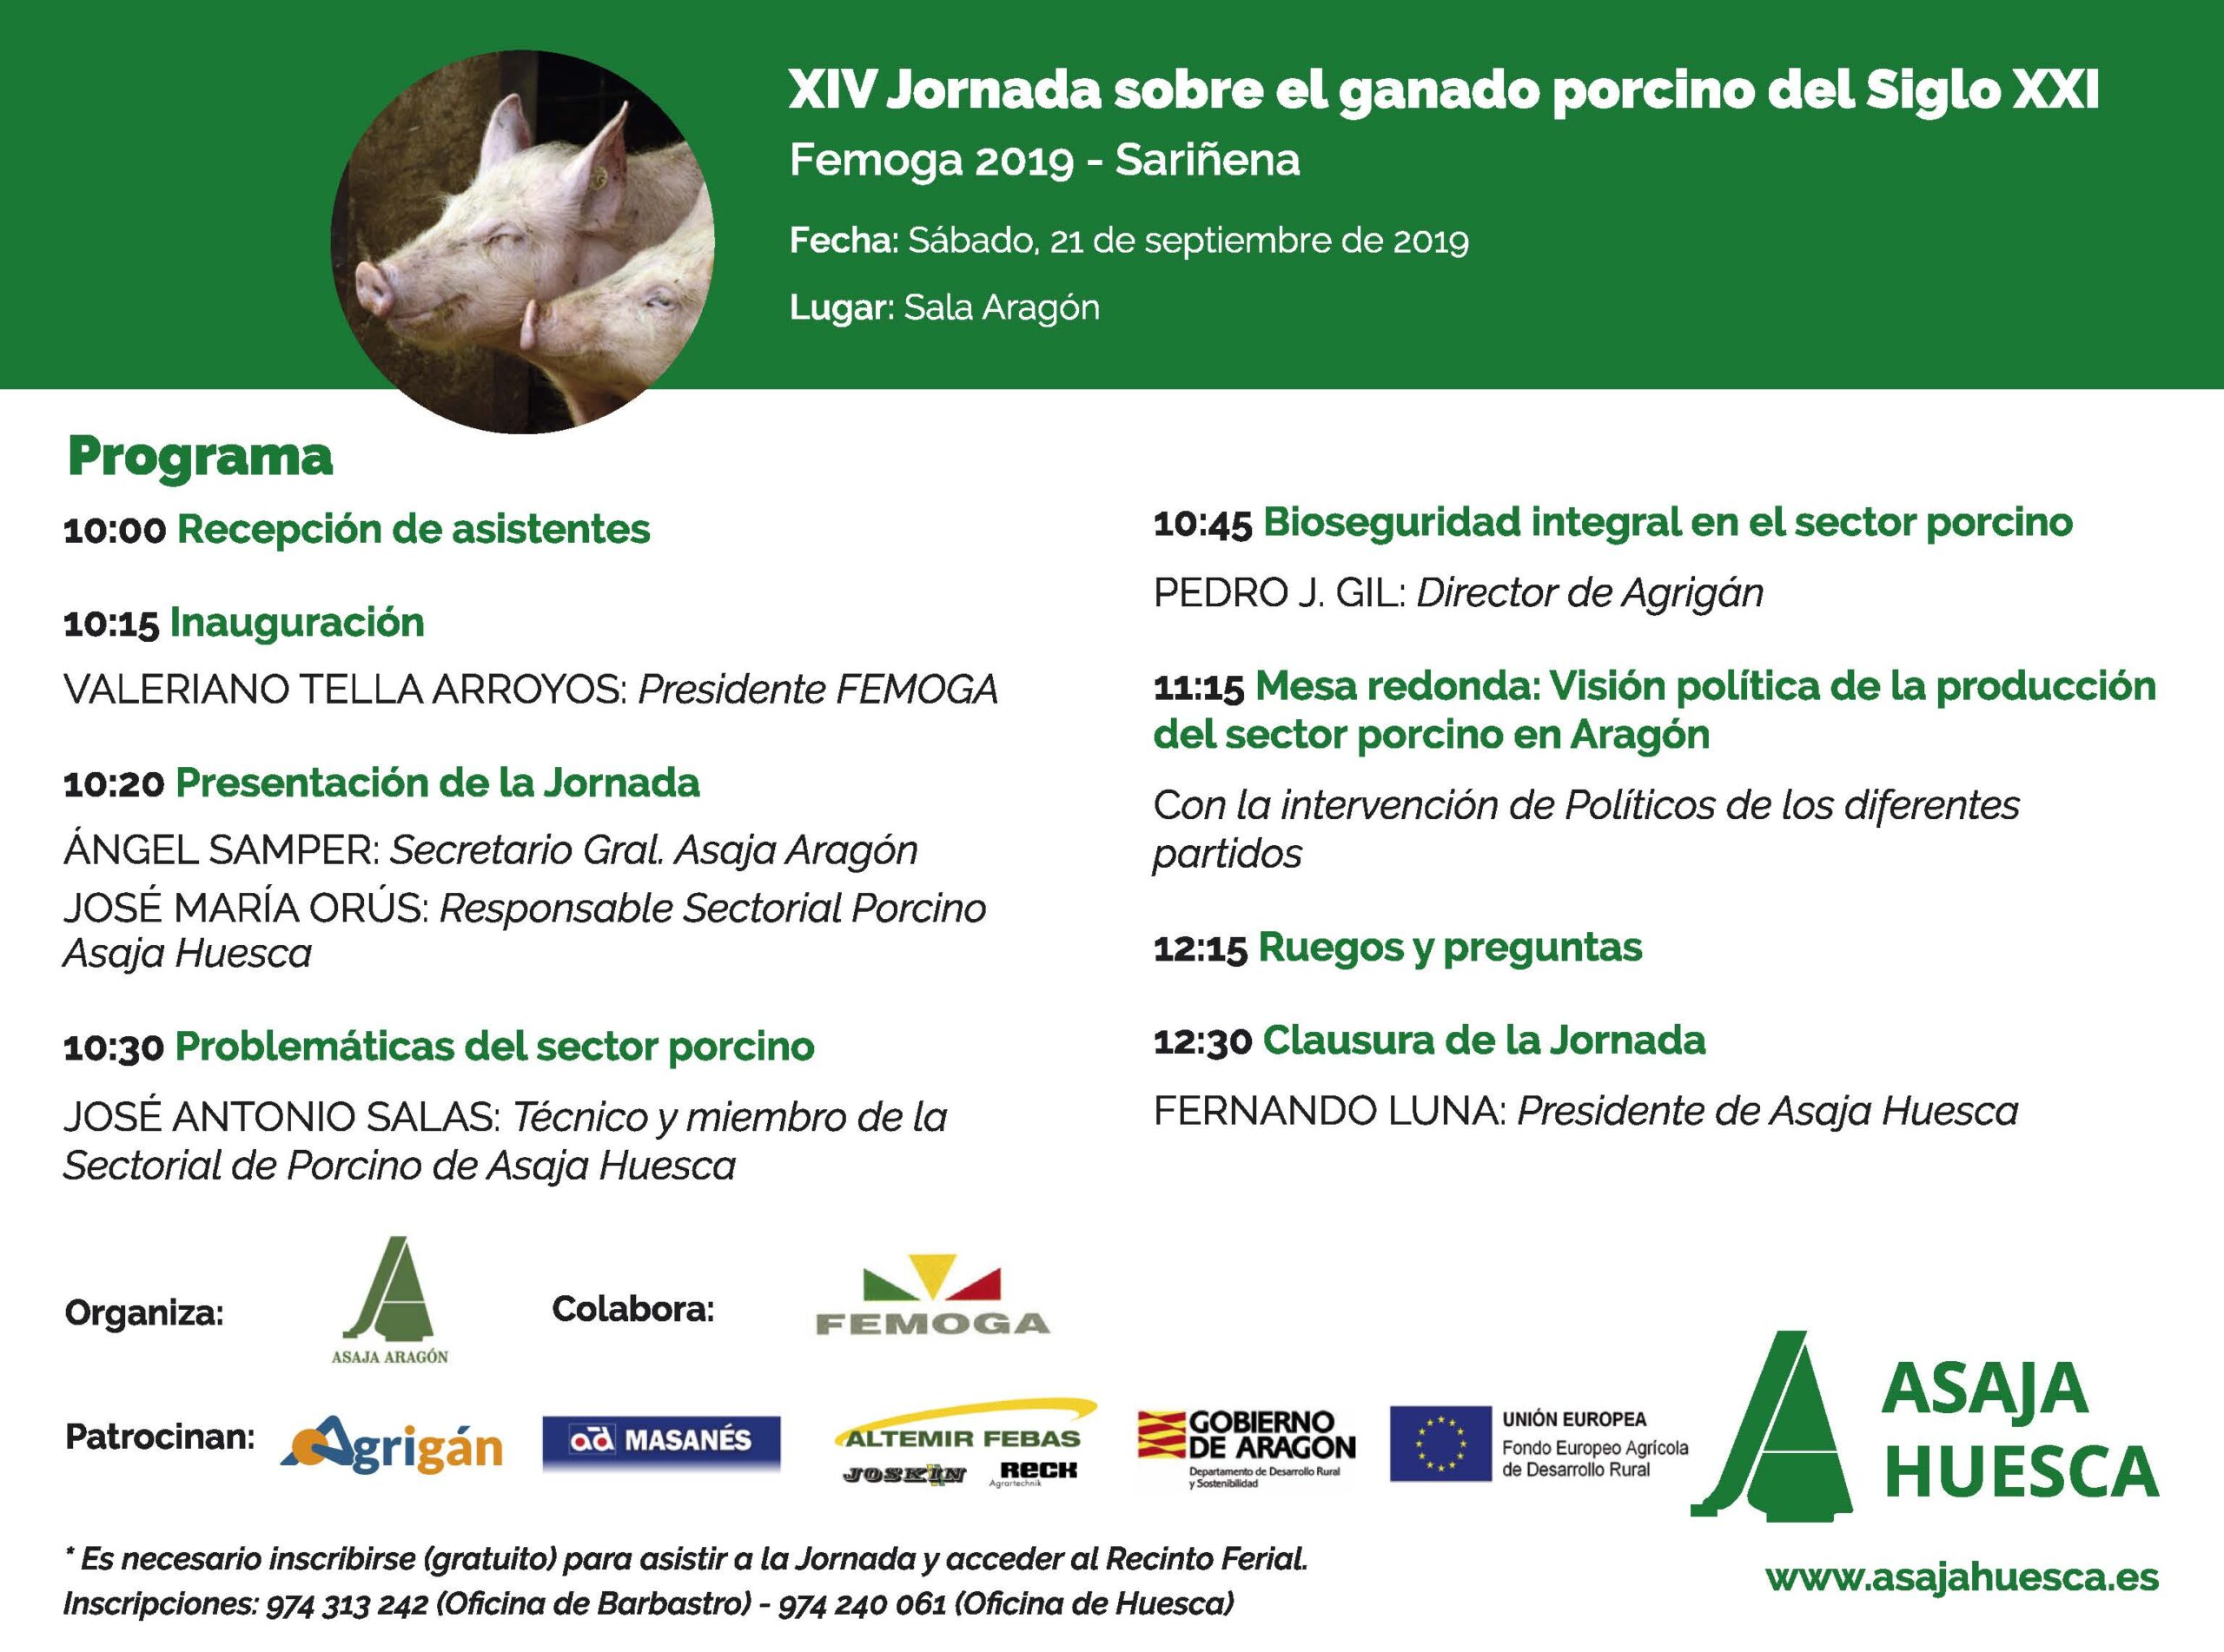
El próximo sábado 21 de septiembre ASAJA estará en FEMOGA (Sariñena), en la XVI Jornada sobre el ganado porcino del siglo XXI.
Os dejamos a continuación el programa:
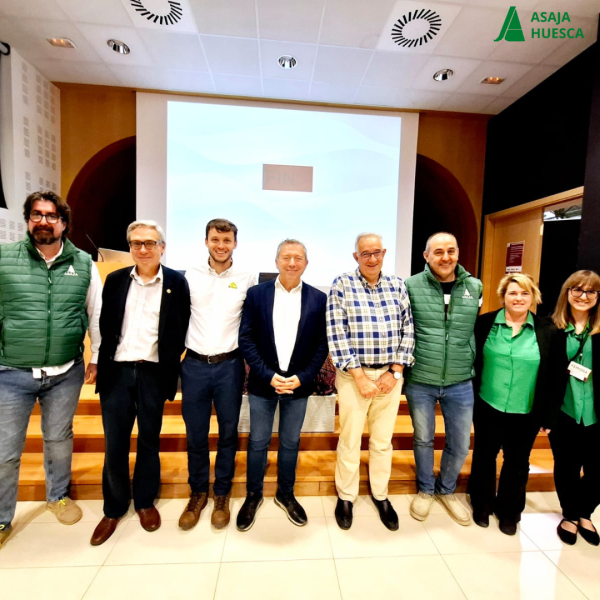
La XVIII Jornada sobre porcino en FEMOGA, organizada por ASAJA Huesca, debate sobre sostenibilidad, retos normativos y el impacto económico del sector en Aragón.
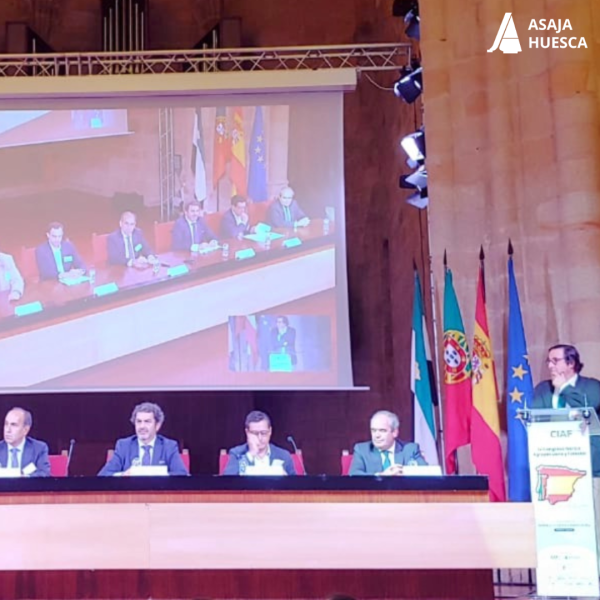
El IV Congreso Ibérico Agrario y Forestal en Cáceres reunió a más de 400 expertos para debatir sobre sostenibilidad, innovación y seguridad alimentaria en el sector agropecuario de España y Portugal.
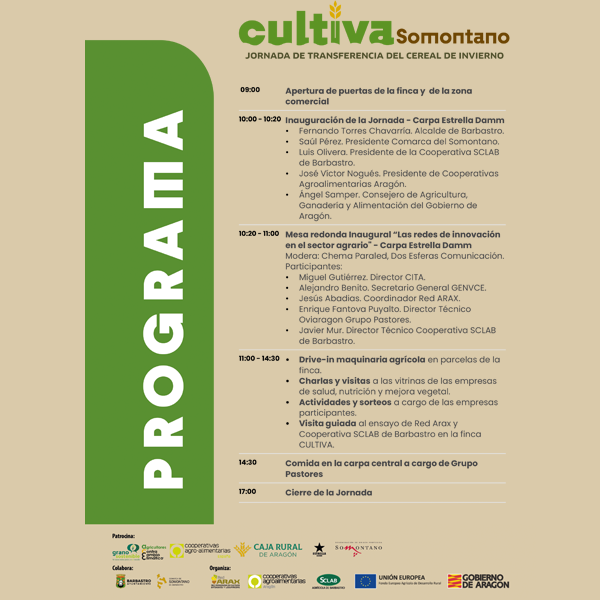
Únete a nosotros en CULTIVA 2024 en Barbastro para explorar las últimas innovaciones en agricultura. Descarga el programa y participa en charlas y demostraciones el día del evento.
A partir del 1 de abril de cada año se solicita la devolución del I.E.H. del año anterior.
Garantiza incluso la mortalidad no habitual de una explotación.
Cubre la recogida y destrucción por sacrificios en la explotación, decretados por la Administración.
En el caso de no estar de acuerdo con la valoración del perito que ha enviado la entidad aseguradora, puede recurrir al procedimiento pericial.
Consiste en que cada parte (cliente y aseguradora) designen un perito salvo que una de las partes renuncie a este derecho y acepte la tasación del perito de la otra parte.
Si la aseguradora ha designado un perito, le requiere a usted para que designe el suyo y usted no lo hace en el plazo de 8 días desde el requerimiento, se entiende que usted renuncia a designar a su perito y que acepta el dictamen que emita el perito designado por la entidad aseguradora.
En caso de que los peritos lleguen a un acuerdo, se reflejará en un acta conjunta, en la que se harán constar las causas del siniestro, la valoración de los daños, las demás circunstancias y la propuesta del importe liquido de la indemnización.
Cuando no haya acuerdo entre los peritos, se designará un tercer perito por acuerdo entre cliente y asegurador. De no existir acuerdo, la designación se hará por un Juez del lugar donde estuviesen los bienes.
¿El uso, en general, del gasóleo en agricultura, ganadería, horticultura y silvicultura genera el derecho a la devolución extraordinaria del Impuesto sobre Hidrocarburos?
Únicamente genera el derecho a la devolución el gasóleo adquirido al tipo establecido en el epígrafe 1.4 del artículo 50.1 de la Ley 38/1.992, de 28 de diciembre, de Impuestos Especiales, que haya sido utilizado como carburante en motores de tractores o maquinaria agrícola. A este efecto, debe considerarse uso como carburante, de acuerdo con lo dispuesto en el articulo 49.2 a) de la citada Ley: “la utilización de un producto incluido en el ámbito objetivo del Impuesto sobre Hidrocarburos con fines de combustión en cualquier motor”.
Depende de cada caso, aunque lo más normal es la solicitud de macroelementos, en otros casos es importante solicitar otros parámetros para solucionar posibles deficiencias nutricionales. Lo mejor en realizar una consulta previa en nuestras oficinas.